炒股就看金麒麟分析师研报,权威,专业,及时,全面,助您挖掘潜力主题机会!
(来源:浙商证券研究所)
浙商研究不忘初心、迭代升级,将持续推出高质量研究成果,期待您的关注!
本期高质量研究:《浙商计算机|AI办公:生产力的代际分水岭》。
 ]article_adlist-->
AI办公:生产力的代际分水岭
2023年金麒麟第三名。2年产业+7年卖方+2年买方投研经验,深耕计算机行业各主要领域。2025Wind金牌分析师第一名、金麒麟最佳分析师、21世纪金牌分析师。
核心观点
一、AI办公是Coding之后的下一个AI应用高增长场景,正站在生产力代际重替的分水岭上。模型能力与调用成本双双越过拐点,专业办公任务进入“可用且可负担”区间,AI办公有望复制Coding Agent的爆发路径,成为AI应用商业化的下一主战场。
二、供给侧拐点已至:模型价格持续下探、能力—成本前沿外移,办公Agent进入可用区间。据Ramp数据,企业有效Token价格年内由1.15美元降至0.68美元/百万Token(降幅41%),主流模型形成清晰价格梯度;GPT-6 Astra以3.26美元的单任务成本跻身综合能力第一梯队,并在办公自动化基准测试中领先,模型能力由问答生成延伸至跨工具、多步骤任务执行;国产模型(Qwen3.8 Max、GLM-5.3、Kimi K3)兼具交付能力与成本优势,已成为办公Agent的可选基础模型。
三、需求侧已被验证:企业AI普及进入高位、高频付费意愿形成,而专业供给不足构成核心缺口。89%的企业已在至少一个职能经常使用AI,企业范围规模化比例升至44%,74%的专业人员每周多次使用AI、44%每日多次;Coding商业化已验证高频付费(据TickerTrends,8月Claude Code ARR $151.2亿,Codex ARR $88.3亿;Forbes 2026年6月披露Cursor年化收入突破$40亿),微软Copilot付费席位突破3,000万。与此同时,41%的AI使用者缺少基于权威内容的专业工具,34%使用未经批准的“影子AI”,供需缺口正是AI办公产品化的核心机会。
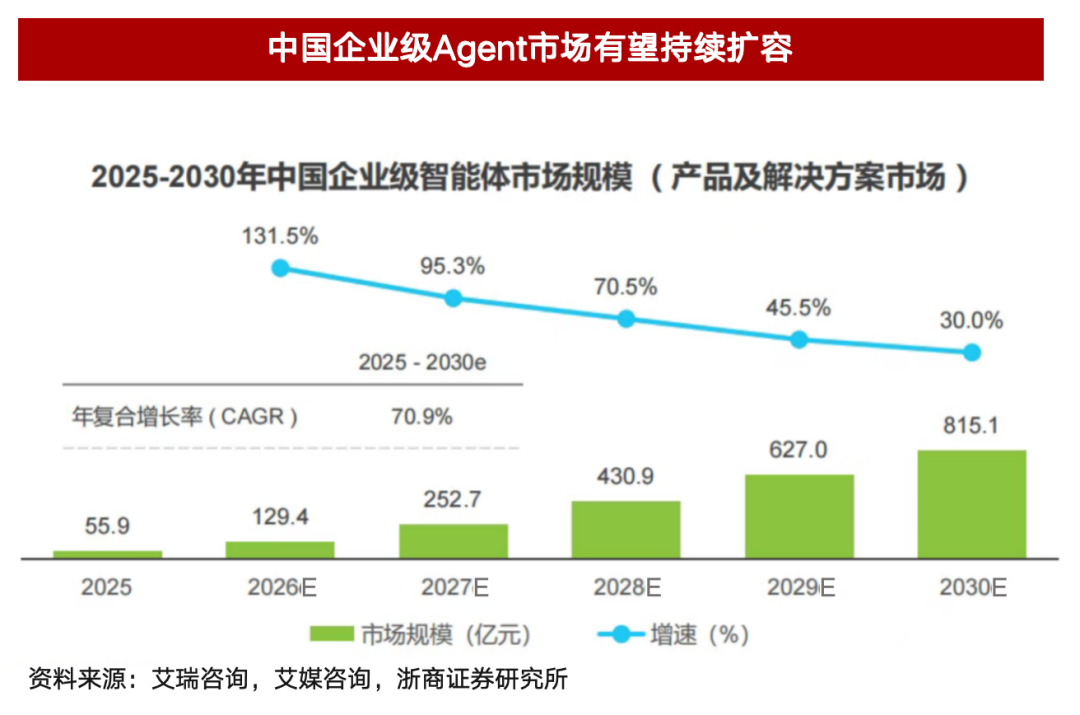
四、市场空间广阔:办公场景有望成为AI Agent的最大增量市场,中国增速更高。据Precedence Research,全球AI Agent市场规模预计由2026年的115.5亿美元增至2035年的2,946.6亿美元(CAGR 43.57%);艾瑞咨询中国企业级智能体市场预计由2025年的55.9亿元增至2030年的815.1亿元(CAGR 70.9%),叠加信创与政企国产化建设(信创产业规模2027年预计达3.7万亿元),为AI办公提供客户与部署基础。
五、产业趋势:AI办公由“单点辅助”走向“组织级平台”,企业Agent从单点提效转向流程重构,竞争进入核心入口争夺阶段。产品形态沿“单点辅助—套件集成—组织级平台”演进,75%的企业预计至少一半流程将围绕Agent重构;海外以微软为标杆(Copilot升级任务执行、推出Cowork形成“席位订阅+套餐升级+按量计费”组合变现),国内厂商围绕流量、平台、内容、文档与企业Agent差异化布局——重点关注兼具“专业办公能力+企业级交付+生态入口”的厂商,如金山办公(专业文档+政企)、字节跳动(豆包3.82亿月活+飞书)、腾讯(微信生态+WorkBuddy)、阿里(千问+钉钉)。
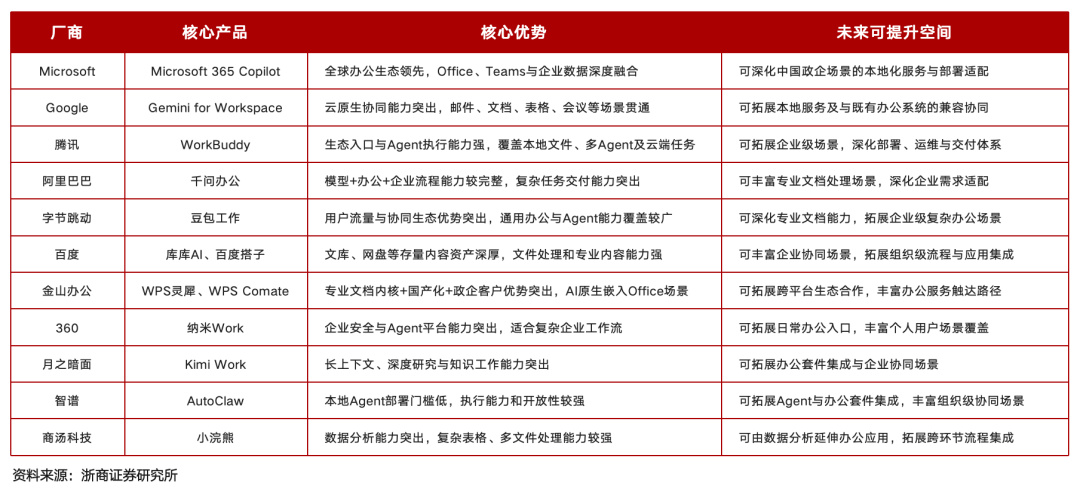
六、投资建议:建议以下三类厂商——专业办公套件关注金山办公、微软;互联网平台关注腾讯、字节跳动、阿里、谷歌;独立大模型关注智谱、OpenAI、Anthropic。
风险提示:模型能力提升不及预期,商业化进展不及预期,成本下降不及预期,行业竞争加剧,数据安全与合规风险。
报告原文:《AI办公:生产力的代际分水岭》20260919 ]article_adlist-->署名作者:刘雯蜀
特别声明
《证券期货投资者适当性管理办法》已于2017年7月1日起正式实施。通过新媒体形式制作的本订阅号信息仅面向浙商证券客户中的金融机构专业投资者。若您非浙商证券客户中的金融机构专业投资者,为保证服务质量、控制投资风险,请取消关注本订阅号,请勿订阅、接受或使用本订阅号中的任何信息。因本订阅号暂时无法设置访问限制,若给您造成不便,烦请谅解!廉洁从业申明
]article_adlist-->我司及业务合作方在开展证券业务及相关活动中,应恪守国家法律法规和廉洁自律的规定,遵守相关行业准则,遵守社会公德、商业道德、职业道德和行为规范,公平竞争,合规经营,忠实勤勉,诚实守信,不直接或者间接向他人输送不正当利益或者谋取不正当利益。
法律声明及风险提示
本公众号(“浙商证券研究所”)是浙商证券股份有限公司(下称“浙商证券”)研究所依法设立、独立运营与维护的官方公众号。本公众号不是浙商证券研究报告的发布平台。本公众号仅是转发浙商证券已发布报告的部分观点,所载观点、判断是基于一系列的假设和前提条件,订阅者只有在了解相关报告中的全部信息基础上,才可能对相关观点形成比较全面的认识。如欲了解完整观点,应参见浙商证券所载完整报告。订阅本公众号不构成任何合同或承诺的基础,浙商证券不因任何单纯订阅本公众号的行为而将订阅人视为浙商证券的客户。
在任何情况下,本公众号所载信息、意见均不构成对任何人的投资建议,投资者应当对本公众号中的信息和意见进行独立评估,并应同时考量各自的投资目的、财务状况和特定需求。对依据或者使用该等信息、意见所造成的一切后果,本公司及/或其关联人员均不承担任何法律责任。
本公众号中所有资料的版权均为浙商证券所有,未经书面许可任何机构和个人不得以任何形式转发、转载、翻版、复制、刊登、发表、修改、仿制或引用本订阅号中的内容。经授权进行复制、转载的,需注明出处为“浙商证券研究所”,且不得对本订阅号所载内容进行任何有悖原意的引用、删减或修改。
 海量资讯、精准解读,尽在新浪财经APP
启泰网配资提示:文章来自网络,不代表本站观点。